
Assurance incendie habitation : protéger votre logement en Belgique
Un incendie, une fuite d’eau ou une tempête peuvent causer des dégâts importants à une habitation et à son contenu. En Belgique, l’assurance incendie habitation — souvent appelée simplement « assurance habitation » — permet de se protéger financièrement contre certains de ces risques. Voici les éléments à connaître pour choisir une couverture adaptée à votre situation.
Que couvre une assurance incendie habitation ?
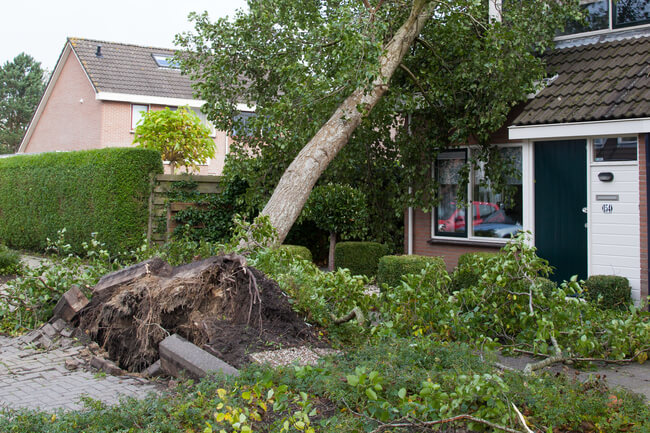
Malgré son nom, cette assurance ne se limite généralement pas aux dégâts causés par le feu. Selon le contrat, elle peut notamment couvrir les dommages liés à l’incendie, à une explosion, à la foudre, à une tempête ou à un dégât des eaux. Les garanties et leurs limites varient d’un assureur à l’autre : il est donc important de consulter les conditions de votre police.
La couverture peut porter sur :
- Le bâtiment : les murs, le toit, les installations fixes et certains aménagements, selon le contrat.
- Le contenu : les meubles, appareils, vêtements et autres biens personnels présents dans le logement.
- La responsabilité envers des tiers : par exemple, si un incendie ayant pris naissance chez vous cause des dommages à un voisin.
Des garanties complémentaires peuvent être proposées, comme le vol, le bris de vitrages ou une assistance urgente. Vérifiez si elles sont incluses ou facultatives et quelles exclusions s’appliquent.
Est-elle obligatoire ?
Pour un propriétaire occupant, l’assurance incendie n’est généralement pas imposée par la loi. Toutefois, un prêteur hypothécaire peut demander qu’une assurance couvrant le bâtiment soit souscrite pendant la durée du crédit.
Pour les locataires, les règles et obligations dépendent notamment de la Région et du bail. Le locataire peut être tenu d’assurer sa responsabilité locative contre l’incendie et les dégâts des eaux. Il est prudent de vérifier les dispositions applicables à votre logement et les clauses de votre contrat de location. L’assurance du propriétaire ne couvre pas nécessairement les biens personnels du locataire.
Propriétaire ou locataire : quelle couverture choisir ?
Le propriétaire d’une maison doit généralement veiller à assurer le bâtiment. Dans un appartement, l’assurance de l’immeuble peut être organisée par la copropriété, mais cette couverture ne remplace pas toujours une assurance individuelle. Il est utile de vérifier ce que prévoit la police collective et si vos aménagements ou votre contenu sont couverts.
Le locataire doit examiner sa responsabilité à l’égard du propriétaire et des voisins. Il peut aussi assurer son mobilier et ses effets personnels : ceux-ci ne sont en principe pas couverts par l’assurance du propriétaire.
Comment éviter d’être sous-assuré ?
Une couverture insuffisante peut entraîner une indemnisation réduite en cas de sinistre. Pour limiter ce risque, fournissez des informations exactes sur le logement et son contenu lors de la souscription. Signalez les rénovations importantes, les extensions ou les changements susceptibles d’influencer la valeur à assurer.
Vérifiez également la franchise, c’est-à-dire la partie des frais qui reste à votre charge, ainsi que les plafonds d’indemnisation, les exclusions et les modalités d’évaluation des biens. Conservez, si possible, les factures et prenez des photos de vos objets de valeur.
Que faire après un sinistre ?
- Assurez la sécurité des occupants et contactez les services d’urgence si nécessaire.
- Prenez des mesures raisonnables pour éviter que les dégâts ne s’aggravent, sans vous mettre en danger.
- Photographiez les dommages et conservez les justificatifs des biens endommagés.
- Déclarez le sinistre à votre assureur dans le délai prévu par votre contrat.
- Ne jetez pas les objets endommagés avant d’avoir reçu les instructions de l’assureur ou de l’expert, sauf nécessité pour des raisons de sécurité ou d’hygiène.
Comparer les assurances habitation
Le prix est un critère important, mais il ne suffit pas pour comparer deux offres. Examinez les risques couverts, les montants assurés, les franchises, les exclusions et la qualité de l’accompagnement en cas de sinistre. Une couverture bien adaptée à votre logement et à votre situation vous aidera à mieux faire face aux imprévus.
Les garanties et obligations peuvent varier selon le contrat, la Région et votre situation. Consultez les conditions générales de votre assurance et, en cas de doute, demandez conseil à votre assureur ou à votre intermédiaire.
Cinq Avantages de l’Assurance Incendie Habitation
- Protège votre logement contre les dégâts liés à l’incendie.
- Peut couvrir aussi les dégâts des eaux et les tempêtes.
- Prend en charge, selon le contrat, les dommages causés à vos biens.
- Peut couvrir votre responsabilité envers les voisins.
- Vous aide à faire face aux frais imprévus après un sinistre.
Inconvénients de l’assurance incendie habitation : Ce qu’il faut savoir avant de souscrire
- La prime peut peser sur le budget annuel.
- Une franchise reste parfois à votre charge après un sinistre.
- Certaines garanties, comme le vol, sont optionnelles.
- Les exclusions et plafonds peuvent limiter l’indemnisation.
Protège votre logement contre les dégâts liés à l’incendie.
L’assurance incendie habitation protège votre logement contre les dégâts causés par un incendie. Selon les garanties prévues dans votre contrat, elle peut contribuer à prendre en charge les réparations nécessaires au bâtiment, afin de vous aider à faire face aux conséquences financières du sinistre et à retrouver plus sereinement un logement en bon état.
Peut couvrir aussi les dégâts des eaux et les tempêtes.
Une assurance incendie habitation ne protège pas uniquement votre logement contre le feu. Selon les garanties prévues dans votre contrat, elle peut aussi intervenir en cas de dégâts des eaux ou de dommages causés par une tempête. Une couverture plus étendue qui vous aide à faire face aux imprévus du quotidien.
Prend en charge, selon le contrat, les dommages causés à vos biens.
Selon les garanties prévues dans votre contrat, l’assurance incendie habitation peut prendre en charge les dégâts causés à vos biens, par exemple à la suite d’un incendie, d’un dégât des eaux ou d’une tempête. Cette protection peut couvrir le bâtiment, le contenu de votre logement ou les deux. Vérifiez les garanties, les exclusions et les plafonds d’indemnisation afin de savoir précisément ce qui est assuré.
Peut couvrir votre responsabilité envers les voisins.
L’assurance incendie habitation peut également couvrir votre responsabilité envers les voisins. Si un incendie ou un dégât des eaux prend naissance dans votre logement et endommage leur habitation ou leurs biens, cette garantie peut intervenir pour indemniser les dommages, dans les limites et selon les conditions prévues par votre contrat. Une protection utile pour éviter qu’un sinistre ne se transforme en lourde charge financière.
Vous aide à faire face aux frais imprévus après un sinistre.
Après un incendie ou un autre sinistre couvert, les réparations et le remplacement des biens endommagés peuvent vite représenter une somme importante. Une assurance incendie habitation vous aide à faire face à ces frais imprévus en prévoyant une indemnisation selon les garanties et les limites de votre contrat. Vous pouvez ainsi mieux protéger votre budget et envisager la remise en état de votre logement avec davantage de sérénité.
La prime peut peser sur le budget annuel.
La prime d’une assurance incendie habitation peut peser sur le budget annuel, surtout lorsqu’elle s’ajoute aux autres frais liés au logement. Son montant dépend notamment du type et de la valeur du bien, de sa localisation ainsi que des garanties choisies. Pour maîtriser cette dépense, il est utile de comparer les offres et de vérifier que la couverture correspond réellement à ses besoins, sans supprimer des protections essentielles pour économiser quelques euros.
Une franchise reste parfois à votre charge après un sinistre.
Même avec une assurance incendie habitation, une partie des frais peut rester à votre charge après un sinistre : c’est la franchise. Son montant et ses modalités varient selon le contrat et le type de dommage. Avant de souscrire, vérifiez donc attentivement cette somme afin d’éviter les mauvaises surprises au moment de l’indemnisation.
Certaines garanties, comme le vol, sont optionnelles.
Certaines garanties, comme la protection contre le vol, ne sont pas automatiquement comprises dans l’assurance incendie habitation et doivent être ajoutées en option. Cette couverture supplémentaire peut augmenter le montant de la prime. Il est donc important de vérifier précisément les garanties incluses dans votre contrat et d’évaluer si les options proposées correspondent à vos besoins et à votre logement.
Les exclusions et plafonds peuvent limiter l’indemnisation.
Les exclusions et les plafonds prévus dans votre contrat peuvent limiter le montant de l’indemnisation après un sinistre. Certains dommages ou biens ne sont pas couverts, tandis que d’autres ne sont indemnisés que jusqu’à un montant maximal. Il est donc important de lire attentivement les conditions de votre assurance incendie habitation, de vérifier les franchises et les limites applicables, et de choisir une couverture adaptée à la valeur de votre logement et de son contenu.